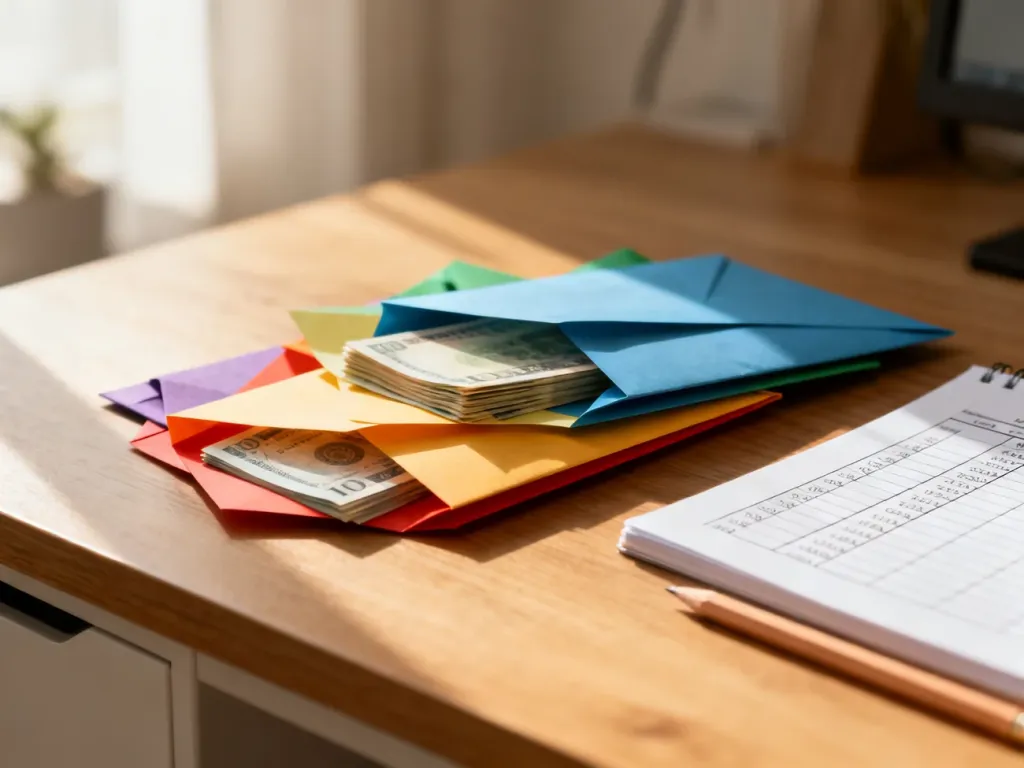
Oszczędzanie kopertowe polega na podzieleniu dochodów na konkretne kategorie i pilnowaniu limitu każdej z nich. Dzięki temu pieniądze przestają być abstrakcyjną kwotą na koncie, a stają się planem, który możesz kontrolować. Pierwszy prosty wariant przygotujesz w około 15 minut.
Dlaczego metoda kopertowa pomaga kontrolować wydatki?
Gdy wszystkie środki znajdują się na jednym rachunku, łatwo stracić orientację, ile naprawdę można jeszcze wydać. Osobna koperta na jedzenie, transport czy rozrywkę pokazuje konkretną granicę. W wersji gotówkowej widzisz pozostałe banknoty, a w cyfrowej – saldo przypisanego subkonta lub kategorii.
Taka widoczność ogranicza impulsywne zakupy. Zanim sięgniesz po pieniądze, widzisz, że wydatek zmniejszy środki przeznaczone na inny cel. Nie chodzi o karanie się za zakupy, lecz o świadome podejmowanie decyzji.
Jaką formę metody kopertowej wybrać?
Metoda nie musi być w 100% gotówkowa. Rachunki, raty i zakupy internetowe często wygodniej opłacać przelewem, dlatego wiele osób wybiera system cyfrowy albo hybrydowy.
| Cecha | Metoda tradycyjna | Metoda cyfrowa |
|---|---|---|
| Poziom dyscypliny | Gotówka wyraźnie pokazuje, ile zostało do wydania. | Wymaga regularnego sprawdzania sald i zapisywania transakcji. |
| Wygoda | Sprawdza się przy wydatkach codziennych, ale nie przy każdej płatności. | Ułatwia płatności online i automatyczne przelewy. |
| Kontrola impulsów | Fizyczny limit mocno utrudnia przekroczenie budżetu. | Kontrolę zapewniają subkonta, aplikacja lub arkusz. |
| Zarządzanie rachunkami | Rachunki zwykle trzeba opłacać niezależnie od kopert. | Subkonta pozwalają od razu odłożyć środki na stałe zobowiązania. |
Wariant hybrydowy łączy zalety obu rozwiązań. Pensję możesz podzielić na subkonta, rachunki opłacać przelewem, a na jedzenie, rozrywkę lub drobne zakupy przeznaczyć gotówkę. Wybierz formę, która pasuje do Twojego stylu życia, liczby płatności bezgotówkowych i poziomu samodyscypliny.
Oszczędzanie kopertowe – jak zacząć krok po kroku?
Przed rozpoczęciem przygotuj materiały, które pozwolą Ci ustalić realne limity:
- wyciągi bankowe z ostatnich 3 miesięcy,
- listę stałych zobowiązań, takich jak czynsz, media, raty i ubezpieczenia,
- decyzję, czy używasz gotówki, subkont, aplikacji czy rozwiązania hybrydowego.
- Przeanalizuj wydatki. Sprawdź transakcje z ostatniego miesiąca, a najlepiej z trzech miesięcy. Przy wydatkach sezonowych oblicz orientacyjną średnią. Zobacz, ile przeznaczasz na rachunki, jedzenie, transport, zdrowie, przyjemności i zakupy spontaniczne.
- Utwórz kategorie. Zacznij od kilku najważniejszych kopert, zamiast rozdzielać każdy drobny wydatek. Przykładowy podział może wyglądać tak:
- Rachunki
- Jedzenie
- Transport
- Rozrywka
- Zdrowie
- Oszczędności
Możesz też połączyć kategorie w trzy grupy: koszty stałe, wydatki zmienne i oszczędności. Z czasem rozdzielisz je bardziej szczegółowo, jeśli okaże się to potrzebne.
- Ustal limity. Kwoty powinny wynikać z Twoich rzeczywistych wydatków, a nie z idealnego planu. Zasada 50/30/20 może być punktem wyjścia: około 50% dochodów na koszty stałe, 30% na wydatki zmienne i 20% na oszczędności. Nie traktuj tego jako obowiązującej reguły. Przy wysokich kosztach mieszkania, zadłużeniu albo nieregularnych dochodach proporcje trzeba dopasować.
- Podziel pieniądze po wypłacie. W wersji gotówkowej wypłać środki przeznaczone na wybrane kategorie i włóż je do opisanych kopert. W wersji cyfrowej przelej kwoty na subkonta lub przypisz je w arkuszu. Najpierw zabezpiecz koszty stałe, a potem rozdziel pieniądze na wydatki zmienne i oszczędności.
- Zapisuj każdy wydatek. Po zakupach gotówkowych odejmij kwotę z danej koperty. Przy płatnościach kartą sprawdź, czy transakcja została przypisana do właściwej kategorii. Wystarczy notatnik, arkusz kalkulacyjny albo aplikacja budżetowa.
- Sprawdź budżet pod koniec okresu. Zobacz, które limity były zbyt wysokie, a gdzie zabrakło pieniędzy. Przenieś niewykorzystaną nadwyżkę na konkretny cel, fundusz awaryjny lub poduszkę finansową. Następny miesiąc rozpocznij z poprawionymi kwotami.
Co zrobić, gdy pieniędzy zabraknie w kopercie?
Najpierw wstrzymaj wydatki w tej kategorii do kolejnego okresu rozliczeniowego. Jeśli chodzi o zakup konieczny, możesz przesunąć środki z innej koperty, ale zapisz tę zmianę. Nie traktuj jej jako porażki. To informacja, że limit był zbyt niski, wydarzył się wydatek jednorazowy albo inna kategoria wymaga ograniczenia.
Nie przenoś pieniędzy automatycznie z oszczędności na zachcianki. Jeśli jednak w danym miesiącu pojawiła się pilna potrzeba, korekta budżetu jest rozsądniejsza niż zaciąganie nowego zobowiązania. W kolejnym cyklu uwzględnij rzeczywiste koszty.
Przy nieregularnych dochodach oprzyj plan na najniższym przewidywalnym wpływie. Nadwyżki z lepszych miesięcy możesz przeznaczyć na poduszkę finansową, wydatki sezonowe albo uzupełnienie kategorii, które będą potrzebne później.
Ekspercka rada: traktuj budżet jak żywy plan, a nie niezmienny kontrakt. Regularna korekta pomaga utrzymać system, natomiast zbyt sztywne zasady często prowadzą do rezygnacji po pierwszym nieprzewidzianym wydatku.
Jak utrzymać nawyk?
Na początku ogranicz liczbę kopert do tych, które naprawdę pomagają podejmować decyzje. Raz w tygodniu poświęć kilka minut na sprawdzenie sald i porównanie ich z planem. Możesz też ustalić konkretny cel, na przykład fundusz awaryjny, wyjazd lub spłatę zobowiązania. Widoczny postęp ułatwia utrzymanie regularności.
Nie musisz kupować specjalnego segregatora. Wystarczą opisane koperty, notatnik, arkusz kalkulacyjny albo subkonta bankowe. Narzędzie ma ułatwiać kontrolę, a nie tworzyć kolejne zadanie.
Najważniejsza zasada brzmi: zacznij od prostego systemu i poprawiaj go po każdym miesiącu. Metoda kopertowa działa najlepiej wtedy, gdy odzwierciedla Twoje prawdziwe wydatki, a nie wymusza nierealistyczny styl życia.