
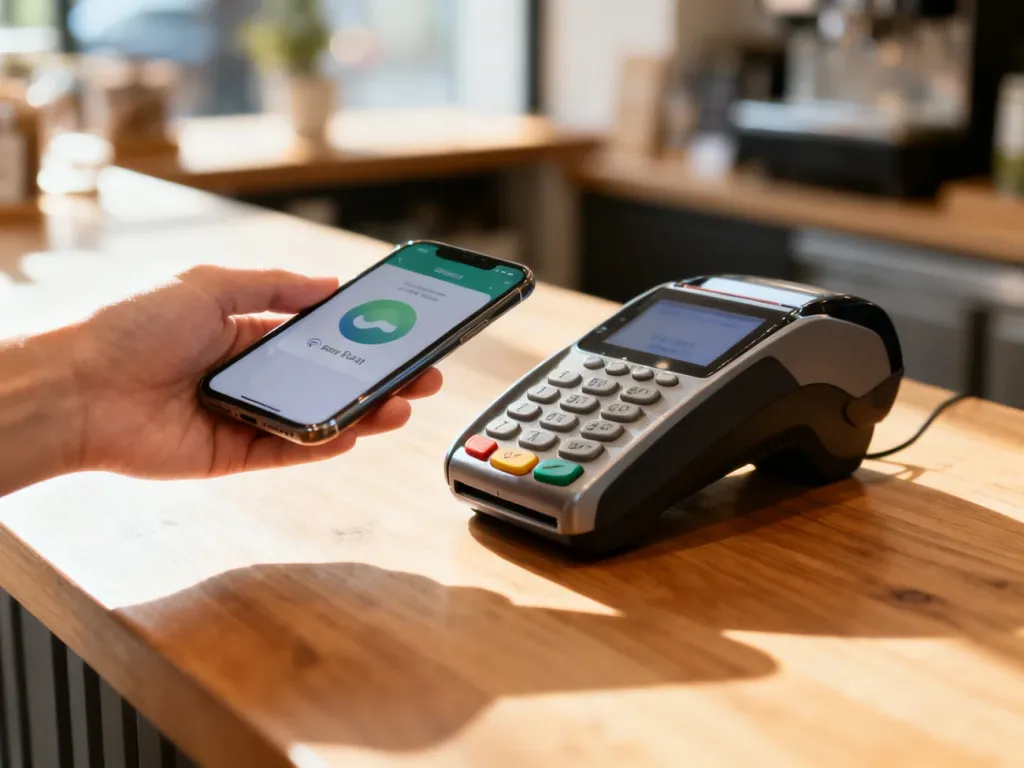
Płatność bezgotówkowa to transfer pieniędzy bez fizycznego przekazywania banknotów i monet. Środki są przesyłane elektronicznie, najczęściej między rachunkami, przy użyciu karty, aplikacji, BLIKA albo przelewu.
Czym jest płatność bezgotówkowa?
Podczas takiej transakcji pieniądz występuje jako zapis elektroniczny w systemie bankowym lub u operatora płatniczego. Klient może zapłacić w sklepie stacjonarnym, przez internet, za rachunek albo przesłać środki innej osobie bez fizycznego kontaktu z gotówką.
Jakie są metody płatności bezgotówkowych?
W Polsce wykorzystuje się kilka podstawowych narzędzi. Najczęściej są to:
- Karty płatnicze – debetowe, kredytowe lub przedpłacone, używane przy terminalu, w internecie i w płatnościach zbliżeniowych.
- BLIK – pozwala zapłacić kodem w aplikacji bankowej, potwierdzić transakcję online albo przesłać pieniądze na numer telefonu.
- Płatności mobilne – telefon lub zegarek z usługą Apple Pay albo Google Pay zastępuje kartę, zwykle dzięki technologii NFC.
- Przelewy bankowe – obejmują przelewy standardowe, natychmiastowe, zlecenia stałe, polecenia zapłaty i szybkie płatności internetowe.
Do tej grupy należą także e-portfele przechowujące dane kart oraz płatności wykonywane w sklepach internetowych. Wybór metody zależy od miejsca zakupu, dostępnej infrastruktury i tego, czy płatnik ma rachunek bankowy oraz odpowiednie urządzenie.
Płatność gotówkowa a bezgotówkowa – czym się różnią?
Gotówka wymaga fizycznego przekazania banknotów lub monet. Płatność bezgotówkowa odbywa się elektronicznie i zwykle zostawia potwierdzenie w historii rachunku lub aplikacji. Oba rozwiązania mają inne cechy:
| Cecha | Płatność gotówkowa | Płatność bezgotówkowa |
|---|---|---|
| Wygoda | Nie wymaga urządzenia ani dostępu do banku, ale trzeba mieć przy sobie odpowiednią kwotę. | Umożliwia szybkie płacenie kartą, telefonem lub przelewem. |
| Bezpieczeństwo | Zgubione lub skradzione pieniądze trudno odzyskać. | Transakcje chronią między innymi PIN, biometria i dodatkowe uwierzytelnienie, ale istnieje ryzyko oszustw cyfrowych. |
| Anonimowość | Nie pozostawia automatycznego zapisu u banku. | Tworzy historię operacji, co ułatwia kontrolę wydatków, lecz ogranicza prywatność. |
| Dostępność | Działa bez internetu i prądu, o ile strony mają gotówkę. | Zależy od rachunku, urządzenia, sieci, systemu bankowego lub terminala. |
Bezpieczeństwo płatności elektronicznych zależy również od zachowania użytkownika. Nie należy podawać kodów autoryzacyjnych osobom kontaktującym się telefonicznie, klikać podejrzanych linków ani instalować aplikacji z niepewnych źródeł. Trzeba też liczyć się z awarią terminala, banku lub połączenia internetowego.
Limity płatności gotówkowych – przedsiębiorcy a konsumenci
Najczęstsze nieporozumienie dotyczy utożsamiania limitu dla firm z ograniczeniem dotyczącym osób prywatnych. Limit 15 000 zł brutto odnosi się do transakcji między przedsiębiorcami, a nie do zwykłych zakupów konsumenta.
Transakcje między przedsiębiorcami
Jeżeli jednorazowa wartość transakcji między przedsiębiorcami przekracza 15 000 zł brutto, zapłata powinna zostać wykonana za pośrednictwem rachunku płatniczego. Chodzi o całą wartość transakcji wynikającą z umowy, a nie o pojedynczą ratę lub przelew. Podzielenie jednej transakcji na kilka płatności gotówkowych nie usuwa obowiązku rozliczenia bezgotówkowego.
Naruszenie tej zasady może oznaczać brak prawa do zaliczenia całej zapłaconej kwoty do kosztów uzyskania przychodów, a nie tylko nadwyżki ponad 15 000 zł. Przy rozliczeniach B2B trzeba więc sprawdzić nie tylko formę zapłaty, lecz także wartość całego zobowiązania i jego związek z działalnością gospodarczą.
Limit dotyczy płatności pieniężnych. Nie obejmuje na przykład kompensaty wzajemnych należności lub barteru, choć kwalifikacja konkretnego rozliczenia może wymagać analizy podatkowej.
Zakupy konsumenta
W relacji przedsiębiorca–konsument osoba prywatna nie jest objęta ustawowym limitem płatności gotówkowych. Może zapłacić przedsiębiorcy gotówką także wtedy, gdy kwota przekracza 15 000 zł. Przepisy, które miały wprowadzić limit 20 000 zł dla konsumentów, zostały uchylone i nie weszły w życie.
Nie oznacza to jednak, że każda sprzedaż musi umożliwiać zapłatę gotówką. Sklep internetowy, automat samoobsługowy albo organizator wydarzenia może przewidywać wyłącznie płatność elektroniczną, jeśli wynika to z charakteru sprzedaży lub jasno określonych warunków transakcji.
Ważne: limit 15 000 zł dotyczy rozliczeń B2B. Nie ogranicza konsumenta płacącego przedsiębiorcy i nie ustanawia maksymalnej kwoty zakupów gotówkowych przez osobę prywatną.
Czy przedsiębiorca musi przyjmować płatności bezgotówkowe?
Przedsiębiorca, który ewidencjonuje sprzedaż na kasie fiskalnej i sprzedaje towary lub usługi konsumentom, powinien zapewnić im co najmniej jedną metodę zapłaty bez użycia gotówki. Obowiązek dotyczy możliwości skorzystania z instrumentu płatniczego, ale nie nakazuje posiadania konkretnego urządzenia.
Terminal POS jest tylko jednym z rozwiązań. Przedsiębiorca może spełnić wymóg także przez udostępnienie płatności BLIK albo firmowego rachunku do przelewów. W praktyce powinien wybrać metodę pasującą do miejsca i rodzaju sprzedaży, a następnie jasno poinformować klientów o dostępnej opcji.
Możliwe sposoby organizacji takiej płatności można ująć w dwóch krokach:
- Wybierz metodę – terminal, BLIK, przelew lub inne rozwiązanie pozwalające przyjąć płatność na firmowy rachunek.
- Poinformuj klienta – podaj sposób zapłaty i zapewnij możliwość skorzystania z niego w miejscu prowadzenia sprzedaży.
Program Polska Bezgotówkowa wspiera przedsiębiorców w rozwijaniu infrastruktury płatniczej. W ramach dostępnych warunków programowych firma może otrzymać terminal na określony czas bez opłat, dlatego przed wyborem operatora warto sprawdzić aktualną ofertę i zasady uczestnictwa.
Płatność bezgotówkowa jest więc elektronicznym transferem pieniędzy, a nie osobnym rodzajem pieniądza. Dla konsumenta oznacza wygodny wybór narzędzia, natomiast dla przedsiębiorcy może być zarówno sposobem obsługi klienta, jak i wymogiem związanym z kasą fiskalną. Najważniejsze rozróżnienie prawne pozostaje proste: limit 15 000 zł dotyczy transakcji B2B, a nie płatności konsumenta.

